


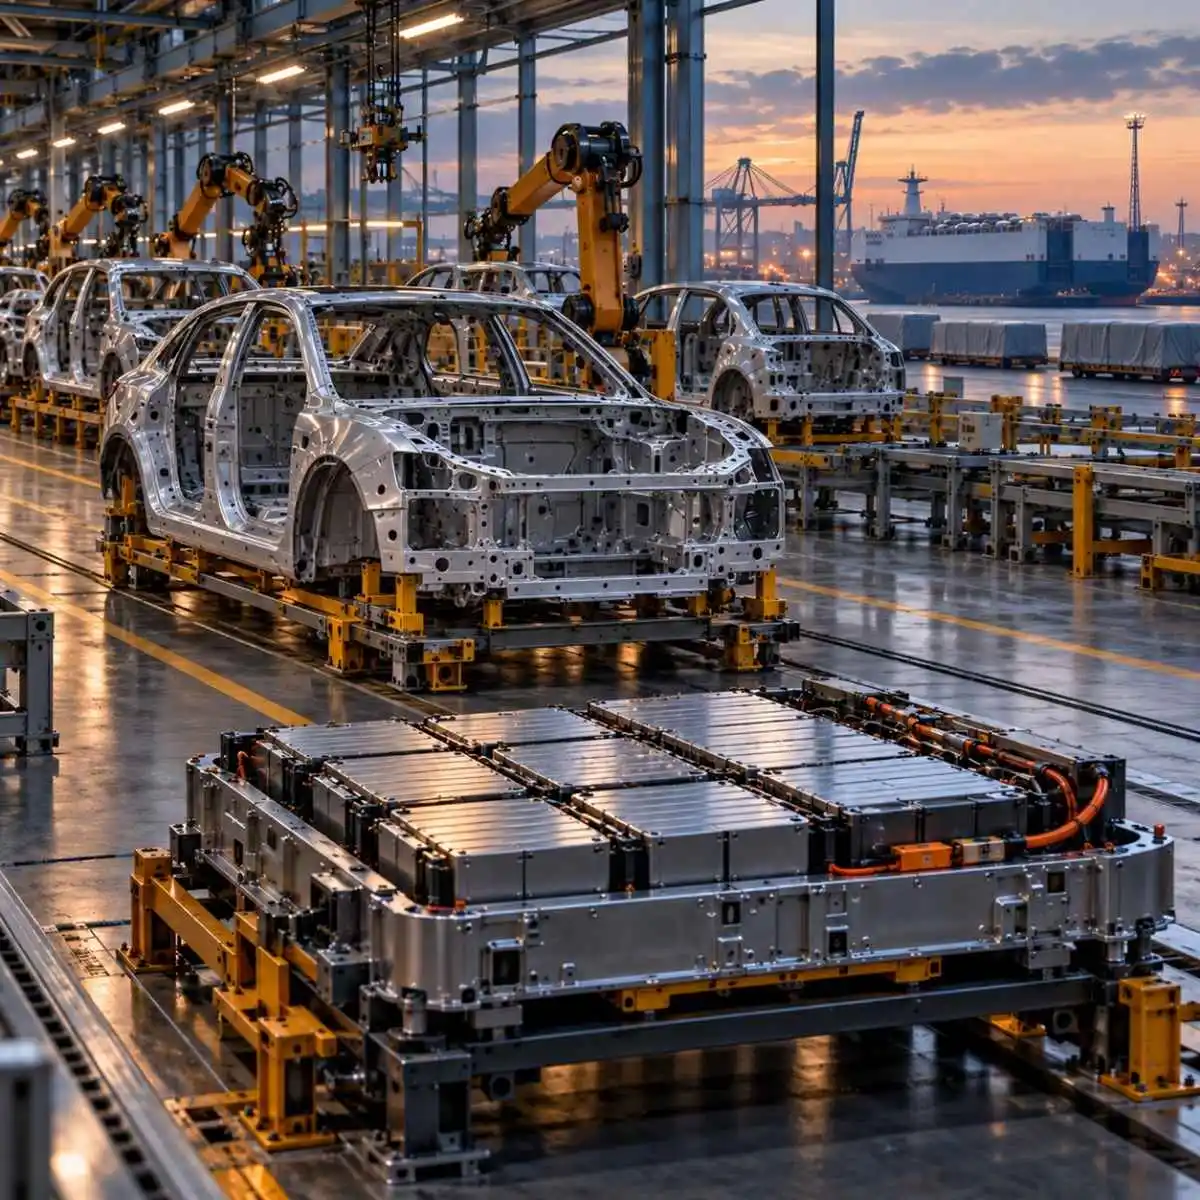

Produzir um elétrico na China custa cerca de 20 mil dólares. Na Europa, um modelo equivalente custa 31 mil, segundo a análise da consultora AlixPartners.
Ouve o resumo do artigo:
Áudio gerado por IA
Neste artigo:
Bateria pesa mais do que a montagem
Grande parte da diferença está no pacote de bateria. Segundo o estudo “Can Europe Still Build Cars into the 2030s?”, elaborado com a Berylls, as células, as matérias-primas refinadas, a capacidade de reciclagem e o preço da energia industrial explicam o grosso do custo de cada elétrico construído na Europa, e em nenhum destes quatro pontos o continente parte em vantagem.
Imagem gerada por IA
Cerca de 80% da refinação de cátodos e de materiais de bateria está fora da Europa. Uma fábrica de células instalada em solo europeu continua, por isso, a comprar matéria-prima com preço e alocação decididos noutros mercados. A eletricidade industrial custa na Europa perto do dobro do valor chinês, um encargo que a consultora classifica como permanente.
Na reciclagem, a capacidade europeia de processamento de massa negra e de recuperação de cátodos fica bem abaixo do que os limiares de conteúdo reciclado do regulamento europeu das baterias vão exigir no início da próxima década. O Battery Booster, instrumento de 1,5 mil milhões de euros da UE, financia a entrada no mercado e não a fase de subida da produção, que é onde, para a AlixPartners, a economia das células europeias está a falhar.
Margens caíram para metade desde 2021
Em 2021, a margem EBITDA dos fabricantes europeus era de 13,2%. No ano passado ficou nos 6,9%, e só as tarifas retiraram 1,2 pontos percentuais às margens de 2025, perto de 30 mil milhões de dólares em todo o setor.
“A Europa construiu a sua prosperidade industrial moderna sobre o automóvel”, afirmou Andrew Bergbaum, colíder global da área de Automóvel e Industrial da AlixPartners. Entre os fornecedores, a folga é ainda menor: os de sistemas de propulsão fecharam 2025 com uma margem EBIT de 3,2%, menos 2,1 pontos do que no ano anterior.
Fábricas da indústria automóvel europeia abaixo dos 60%
Porque a procura migrou para menos plataformas e de especificação mais alta, há 15 fábricas de montagem na Europa a trabalhar abaixo de 60% da capacidade. Juntas, deixam por usar cerca de 2,5 milhões de unidades por ano.
Segundo o relatório, a Chery está em negociações para produzir na fábrica da Nissan em Sunderland, no Reino Unido, a partir do próximo ano.
A Dongfeng e a Stellantis assinaram este ano um memorando de entendimento para uma empresa conjunta. A AlixPartners propõe aos construtores um prazo de 24 meses para decidir o futuro de cada fábrica de montagem e de motorizações abaixo dos 70% de utilização, convertendo as viáveis para baterias ou eletrónica e fechando ou transferindo as restantes.
Quota chinesa chega aos 10,7% na Europa Ocidental
Nem as tarifas compensatórias da UE sobre elétricos chineses, que no caso mais alto ultrapassam os 35% e se somam aos 10% de direito base, travaram o volume. No segundo trimestre de 2026, as marcas chinesas tinham 10,7% do mercado da Europa Ocidental. Um ano antes, ficavam ligeiramente abaixo dos 6%.
As taxas mexeram sobretudo na origem dos carros. A SAIC, sujeita à taxa mais alta, viu as vendas na UE cair para cerca de metade desde o pico de 2023, enquanto a BYD, com a mais baixa, mais do que duplicou. A consultora prevê 2,3 milhões de carros de marcas chinesas vendidos na Europa este ano e 3,8 milhões em 2030.
No ano passado, os construtores chineses tinham capacidade para montar 1,2 milhões de carros fora da China. Em 2030 deverão ter 3,4 milhões, com fábricas a funcionar ou previstas na Hungria, em Espanha, no Reino Unido e em França.
Já conheces as ferramentas interativas EVMag?
Menos de um terço das vendas vem de modelos recentes
Os construtores europeus tiram menos de um terço das vendas de modelos lançados nos últimos três anos. Nas marcas chinesas, essa fatia vai de 76% a 100%, com programas de desenvolvimento de 24 a 30 meses. “Os fabricantes precisam de apontar a ciclos de desenvolvimento de dois anos”, disse Alexandre Marian, responsável da área em França.
Para a consultora, a divergência regulatória entre China, Europa e Estados Unidos na conectividade, na condução automatizada e na localização de dados acabou com o carro global. Nenhuma plataforma conectada cumpre hoje os três regimes, o que obriga a maioria dos construtores europeus a planear e financiar três plataformas regionais. Uma arquitetura elétrica e eletrónica central ou zonal custa entre 2 e 10 mil milhões de dólares.
O que a AlixPartners pede a governos e fabricantes
Aos governos, a AlixPartners pede subsídios pagos em função da produção efetiva e não da construção de fábricas, menos encargos regulados na fatura da energia e licenciamento mais rápido.
Às empresas, sugere entrar no capital de fábricas de células através de consórcios como a Automotive Cells Company, que junta Stellantis, TotalEnergies e Mercedes-Benz. “Uma resposta gradual não é opção”, afirmou Xing Zhou, codiretor da área para a Alemanha, Áustria e Suíça.
Sobre a trajetória de emissões revista para 2035, o pedido é que seja fixada em níveis realistas e deixe de mudar.
Fontes: AlixPartners, comunicado de 8 de outubro de 2026; AlixPartners, relatório “Can Europe Still Build Cars into the 2030s?”, outubro de 2026.